

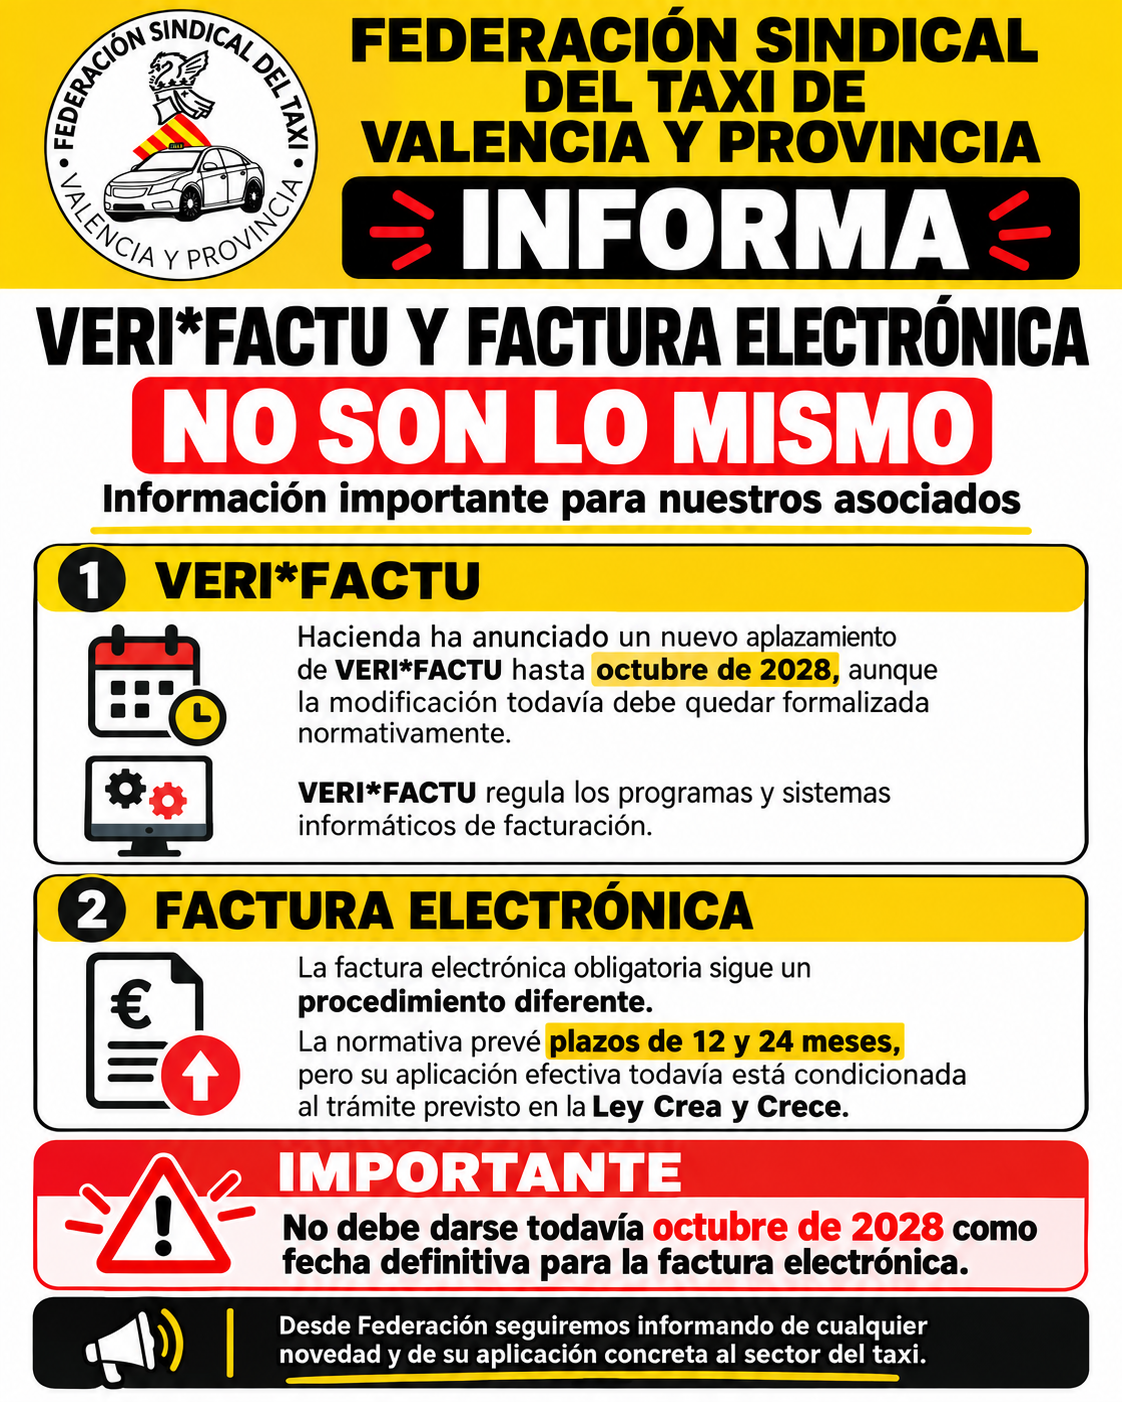
Hacienda ha anunciado un nuevo aplazamiento de VERI*FACTU hasta octubre de 2028, con la intención de aproximar su implantación al calendario de la factura electrónica. Sin embargo, ambas obligaciones son diferentes y siguen procedimientos distintos. Mientras VERI*FACTU ya cuenta con una regulación plenamente desarrollada y se está retrasando su aplicación, la factura electrónica continúa pendiente de un requisito legal antes de poder considerar definitivos sus plazos de 12 y 24 meses.
VERI*FACTU vuelve a retrasarse
La Agencia Tributaria ha decidido aplazar las obligaciones pendientes relacionadas con VERI*FACTU hasta octubre de 2028, según la información difundida por Hacienda el 5 de octubre.
El objetivo es lograr una mayor coordinación entre el Reglamento de sistemas informáticos de facturación y el futuro sistema obligatorio de factura electrónica, reduciendo así las sucesivas adaptaciones tecnológicas que tendrían que realizar autónomos y pequeñas empresas. Europa Press
Hasta ahora, los contribuyentes del Impuesto sobre Sociedades debían disponer de sus sistemas adaptados antes del 1 de enero de 2027, mientras que para el resto de obligados tributarios, entre ellos los autónomos con actividades económicas, el plazo estaba fijado antes del 1 de julio de 2027. Agencia Tributaria
El anuncio realizado por Hacienda supone un nuevo aplazamiento, aunque será necesario que esta modificación quede incorporada formalmente a la normativa.
Es importante señalar que VERI*FACTU no se elimina. El Reglamento que establece los requisitos de los sistemas informáticos de facturación continúa vigente y sus exigencias deberán cumplirse cuando finalicen las prórrogas correspondientes.
VERI*FACTU y factura electrónica no son lo mismo
Aunque ambas normas afectan a los procesos de facturación, existe una diferencia fundamental.
VERI*FACTU regula principalmente los programas y sistemas informáticos utilizados para emitir facturas y los registros de facturación que generan, estableciendo garantías de integridad, conservación, trazabilidad e inalterabilidad.
La factura electrónica obligatoria, por su parte, regula la forma en la que determinados empresarios y profesionales deberán expedir, transmitir y recibir electrónicamente las facturas en sus relaciones comerciales entre empresas y profesionales. BOE
Por tanto, que Hacienda pretenda acercar sus fechas de implantación no convierte VERI*FACTU y factura electrónica en una única obligación.
La factura electrónica sigue su propio procedimiento
La obligación de factura electrónica entre empresarios y profesionales procede de la Ley 18/2022, de creación y crecimiento de empresas, conocida como Ley Crea y Crece.
Su desarrollo reglamentario ha continuado durante 2026. El Real Decreto 238/2026 desarrolló el sistema y el pasado 5 de octubre se publicó la Orden HAC/1028/2026, que regula los aspectos técnicos de la solución pública de facturación electrónica. BOE
La normativa establece dos plazos:
- 12 meses para empresarios y profesionales que superen los 8 millones de euros anuales de volumen de operaciones.
- 24 meses para el resto de empresarios y profesionales. BOE
Sin embargo, existe un condicionante que debe tenerse especialmente en cuenta.
La disposición final octava de la propia Ley 18/2022 establece que la entrada en vigor de la factura electrónica obligatoria está supeditada a la obtención de la correspondiente excepción comunitaria respecto a determinados artículos de la Directiva europea del IVA. BOE
Esto significa que no resulta prudente señalar todavía octubre de 2028 como una fecha definitiva de obligación para autónomos y pequeñas empresas. Los plazos de 12 y 24 meses están establecidos normativamente, pero la aplicación efectiva continúa ligada a ese requisito previo contemplado por la Ley.
¿Qué significa todo esto para el sector del taxi?
Para los profesionales del taxi es importante separar ambas cuestiones.
El aplazamiento anunciado de VERI*FACTU concede, en principio, un mayor margen para adaptar los sistemas informáticos de facturación.
Por otra parte, la factura electrónica obligatoria deberá analizarse específicamente en función del tipo de operación realizada y del tipo de factura emitida, ya que no todas las operaciones habituales del taxi tienen necesariamente el mismo tratamiento.
Por este motivo, desde Federación consideramos importante no trasladar al sector mensajes simplificados como que «todo será obligatorio en octubre de 2028».
La situación actual es más precisa:
VERI*FACTU está reglamentado y su aplicación vuelve a aplazarse. La factura electrónica dispone ya de un amplio desarrollo normativo, pero todavía debe quedar resuelto el requisito previo establecido por la Ley para que su obligación resulte plenamente efectiva.
Desde la Federación Sindical del Taxi de Valencia y Provincia seguiremos pendientes de las publicaciones del BOE, Hacienda y la Agencia Tributaria para informar de cualquier cambio y explicar su aplicación concreta al sector del taxi.